オリバー(619A)のIPO(新規上場)が承認されました。上場日は9月16日(水)、上場市場は東証スタンダード、IPO主幹事は野村證券と大和証券の2社共同主幹事です。当記事では、初値予想をはじめ、仮条件、公開価格、抽選結果、初値結果まで、判明した情報を上場日まで随時追記していきます。
<注目点>
業績改善と低めの価格設定に対して、ファンドの大量売出しを市場がどこまで吸収できるかです。
<初値の見え方>
業績面には評価余地がありますが、公開規模が大きく、初値の大幅な上昇を期待する需給ではありません。
<参加判断の軸>
想定仮条件から見た割安感と、再上場・ファンド出口案件という需給面を比較して判断したいIPOです。
オリバー(619A)のIPO基本情報

| IPO基本情報 | ||
| 上場市場 | 東証スタンダード | |
| 証券コード | 619A | |
| 会社名 | オリバー | |
| 設立年月日 | 2021年4月30日 | |
| 業種 | その他製品 | |
| 事業の内容 | 施設インテリア・内装に係る企画、デザイン設計、施工及び家具・什器等の提供をワンストップで手掛ける総合インテリアソリューションプロバイダー | |
| 公募株数 | 0株 | |
| 売出株数 | ||
| OA売出 | ||
| 海外募集 | あり(売出株数69,320,100株の一部、株数未定) | |
| IPO承認日 | 8月13日(木) | |
| 上場日 | 9月16日(水) | |
| 仮条件決定日 | 8月31日(月) | |
| BB期間 | 9月1日(火)~9月7日(月) | |
| 公開価格決定日 | 9月8日(火) | |
| 購入申込期間 | 9月9日(水)~9月14日(月) | |
| 上場時発行済株式数 | 100,000,000株 | |
| 時価総額 | 270.0億円~305.0億円 | |
| 吸収金額 | 215.2億円~243.1億円 | |
| 想定価格 | 270円~305円 | |
| IPO幹事証券・配分数 | ||
| 幹事証券名 | 配分数 | 配分割合 |
| 野村證券(主幹事) | 350,503枚 | 47.3% |
| 大和証券(主幹事) | 350,503枚 | 47.3% |
| 三菱UFJモルガン・スタンレー証券 | 6,667枚 | 0.9% |
| SMBC日興証券 | 6,667枚 | 0.9% |
| SBI証券 | 5,556枚 | 0.7% |
| 楽天証券 | 5,556枚 | 0.7% |
| みずほ証券 | 4,445枚 | 0.6% |
| 東海東京証券 | 4,445枚 | 0.6% |
| 松井証券 | 2,667枚 | 0.3% |
| 岡三証券 | 1,333枚 | 0.1% |
| 岩井コスモ証券 | 1,333枚 | 0.1% |
| 丸三証券 | 1,333枚 | 0.1% |
| 大和コネクト証券(委託幹事) | ?枚 | ?% |
| 三菱UFJ eスマート証券(委託幹事) | ?枚 | ?% |
IPO一次情報
オリバー(619A)のIPO(新規上場)に関する有価証券届出書に基づき、一次情報から読み取れる需給、事業、収益、および市場での評価について分析を行います。本記事は届出書提出時点の想定発行価格270円~305円(平均価格:287.50円)を前提とし、公開されたデータに基づき構成しています。
需給の全体像
公募株はなく、売出株数69,320,100株、OA10,398,000株という売出し主体のIPOです。売出人はインテグラル4号投資事業有限責任組合、Initiative Delta IV L.P.、Innovation Alpha IV L.P.の3ファンドで、通常売出しだけで発行済株式数の約69%に相当します。
OAまで含めた公開株数は79,718,100株となり、発行済株式数100,000,000株に対する比率は約79.7%です。流通株式を大きく確保できる反面、初値形成では需給の重さが大きなポイントになります。
一方、売出人を含む全83株主には上場後180日間のロックアップが設定されています。 親引けも予定されており、岡崎信用金庫や内田洋行、サンゲツなど複数の取引先等に対する販売が要請されています。
事業の見え方
オリバー(619A)は家具・インテリア事業の単一セグメントで、ホテル、オフィス、商業施設、医療・福祉施設などのインテリアを設計・製造・施工しています。従来の業務用家具販売から、空間プランニング、内装設計、施工までを一括して提供する方向へ事業領域を広げています。
2025年12月期の売上構成は、オフィス・文教・公共30.5%、チェーンストア・その他23.2%、宿泊21.8%などに分散しています。また、継続顧客からの売上比率は88%、改装案件の売上比率は60%となっており、既存顧客との取引とリニューアル需要が事業基盤になっています。
国内外1,000社を超える協力会社を活用したファブレス体制に加え、生成AI、3D、VRなどを空間提案や業務効率化に取り入れている点も特徴です。
収益面
オリバー(619A)の2025年12月期の日本基準の売上高は35,003百万円、営業利益3,174百万円、経常利益3,153百万円、当期純利益2,073百万円でした。前年比では売上高5.7%増、営業利益20.8%増、経常利益27.1%増、純利益47.0%増と利益の伸びが売上成長を上回っています。
2026年6月までの中間期も売上高18,639百万円、営業利益1,897百万円、中間純利益1,207百万円を確保しており、足元の業績は堅調です。
注意点は、IFRSベースで2025年12月期末に8,353百万円ののれんを計上していることです。収益性が悪化した場合には減損リスクがあります。また、新株予約権による潜在株式数は6,696,500株で、発行済株式数の6.7%に相当します。
評価ポイント
オリバー(619A)のプラス材料は、売上・利益が拡大していること、顧客市場が複数分野に分散していること、家具販売から設計・内装施工まで収益機会を広げていることです。想定価格270円~305円(平均価格:287.50円)に対して2025年12月期IFRSの1株利益は25.20円であり、価格設定にも一定の評価余地があります。
一方で、公募ゼロのファンド出口案件であり、2021年にMBOで上場廃止した企業の再上場となります。OAを含め215.2億円~243.1億円という公開規模も初値には重く、成長企業型のIPOとは異なる見方が必要です。
プレ初値予想
オリバー(619A)の初値評価はD級中立と見ます。
業績は改善傾向にあり、想定価格から見たバリュエーションには一定の下支えが期待できます。一方、通常売出しだけで発行済株式数の約69%、OAを含めると約79.7%に達する大量売出しは明確な需給上のマイナス材料です。
事業面でも安定感はありますが、初値を大きく押し上げる高成長テーマ型ではありません。地合いが良好であれば公開価格を上回る余地はあるものの、大幅な上昇を前提とした評価はしにくいと考えます。
初値予想:300円~340円程度
想定価格270円~305円(平均価格:287.50円)に対して、業績と価格設定を下支え材料としつつ、大型の売出し、再上場、ファンドの出口案件という需給負担を考慮した水準です。
参加スタンス:強気にはなりにくい
📢 【期間限定】公開から72時間以内の最新IPO情報
- ▶ Berry(681A)IPO初値予想・上場日程・主幹事まとめ
- ▶ パイフォトニクス(680A)IPO初値予想・上場日程・主幹事まとめ
- ▶ WHI Holdings(679A)IPO初値予想・上場日程・主幹事まとめ
※投稿から72時間経過すると閲覧制限がかかる場合があります。
オリバー(619A)の初値予想:第1弾
300円~370円
仮条件価格
295円~305円
(上限突破なし)
公開規模:251.3億円~259.9億円
<売出株数の変更>
売出株数:69,320,100株 → 74,100,800株
OA売出:10,398,000株 → 11,115,000株
オリバー(619A)の初値予想:第2弾
300円~330円
仮条件決定後のAI診断
仮条件は295円~305円に決定。想定仮条件270円~305円に対して下限が25円引き上げられ、上限は据え置きとなった。価格レンジが上側へ絞られたため、仮条件評価は「強気」。一方で売出株数は69,320,100株から74,100,800株へ、OAも10,398,000株から11,115,000株へ増加。OA含む総売出株数は85,215,800株となり、仮条件上限305円ベースの吸収金額は259.9億円まで膨らんだ。
公募はなく、全株が既存株主からの売出し。インテグラル系3ファンドが74,100,800株を放出するファンド出口案件で、会社への資金流入はない。売出株数の増加によって短期需給は当初より悪化しており、スタンダード市場への再上場としてはかなり重い規模となる。割安感があっても、それ自体が大型売出しや成熟業態、出口性を織り込んだ価格とも考える必要がある。
ただし、需給面には明確な下支え材料も出てきた。岡崎信用金庫、内田洋行、サンゲツなど17先への親引けが予定され、取得株には180日間のロックアップが掛かる。さらに海外では、MY.Alpha Management HK Advisors Limited運用ファンドが1,500万米ドル相当、Zennor Asset Management LLP運用ファンドが21.5億円相当の取得に関心を表明。確定配分ではなく実際の取得額が減る可能性はあるものの、大型案件を吸収する機関投資家需要が具体的に示された点はプラス。
事業は家具・什器の販売だけでなく、施設インテリアの企画、デザイン設計、施工までを一括提供する形へ広がっている。既存顧客や改装需要を基盤に収益力は改善しているものの、今後は構造改革による利益成長が一巡した後の伸びが焦点となる。成熟業態だけに、成長率の鈍化はそのままバリュエーション上限を抑える材料になる。一方、高い配当利回りは短期的な下値支援には有効。ただし今期の配当性向70%を恒久的な還元水準とみるのは危険で、来期以降50%以上へ移行する方針を踏まえると、高配当だけで大幅な上昇を見込む材料にはしにくい。
短期では259.9億円という公開規模が最大の重しとなる一方、強気の仮条件、親引け、海外投資家の関心表明が需給悪化をある程度吸収する構図。中期ではファンド出口よりも、再上場後に利益成長と株主還元をどこまで維持できるかが重要になる。IPO地合いが崩れなければ公募割れリスクは限定されそうだが、初値段階で高いプレミアムを付ける案件ではない。
公開価格が仮条件上限305円で決まる前提なら、初値予想は300円~330円程度。下限は大型売出しと再上場、ファンド出口案件という需給負担を考慮し公開価格近辺まで。上限は仮条件の強さと機関投資家需要を評価して330円程度とする。
公開価格
305円
(上限決定)
引受価格:287.90円
公開規模:259.9億円(国内:184.5億円)
<国内海外販売数>
国内売出株式数:49,402,600株
海外売出株式数:24,698,200株
総株数(85,215,800株)に対する海外販売配分率:28.9%
<当該ブックビルディングの特徴>
①申告された総需要株式数は、売出株式数を十分に上回る状況。
②申告された総需要件数が多数。
③申告された需要の価格毎の分布状況は、仮条件の上限価格に集中。
IPO抽選結果
当選×8
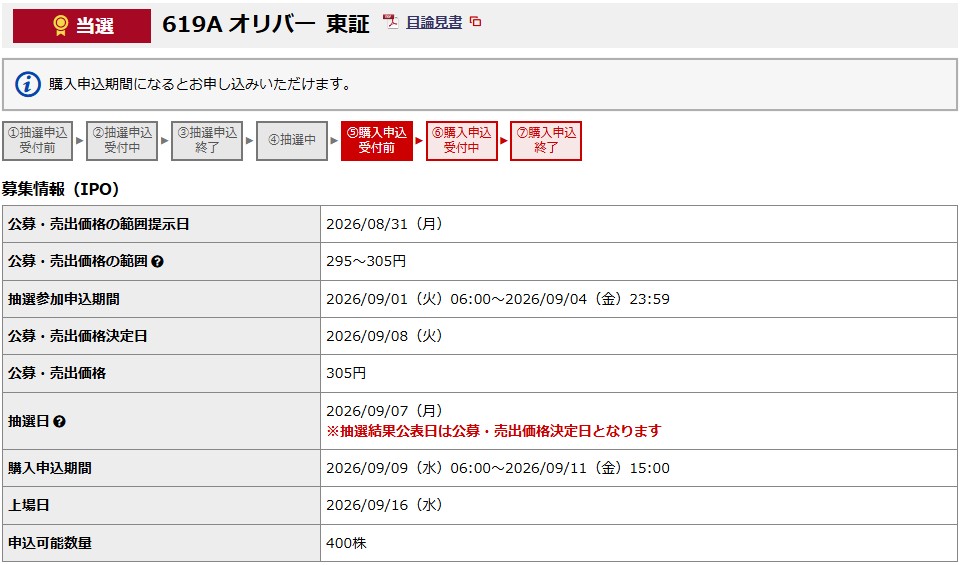
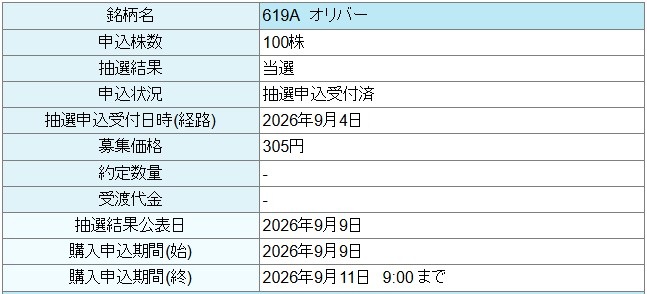
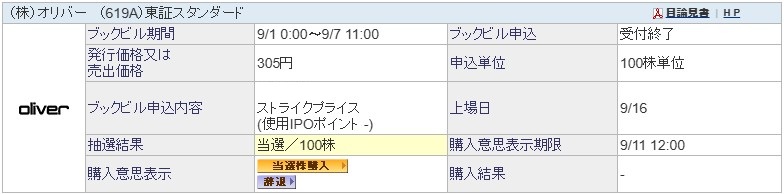
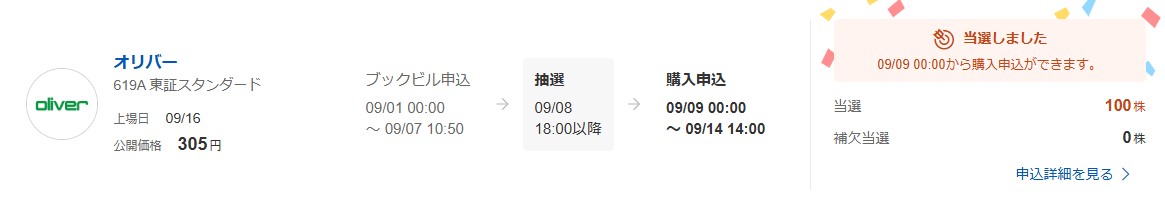
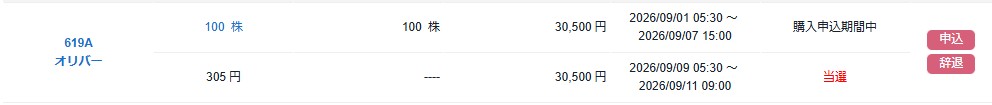
その他、補欠当選もたくさんありますが、すでにお腹いっぱいなので、補欠分はすべて辞退する予定です。上記当選分については、購入申込みを検討中です。
検討した結果、2つ辞退いたしました。
なので6つ突撃です。
オリバー(619A)の初値予想:第3弾
300円~330円
公開価格は仮条件上限の305円で決まり、BBでは売出株式数を十分に上回る需要が確認された。海外販売も24,698,200株、募集株全体の28.9%を占めており需給面ではプラスだが、259.9億円の大型案件という前提を変えるほどではないため、前回予想を維持。
直前初値予想
310円
引受価格:287.90円
オーバーアロットメント:11,115,000株
公開価格305円に対して小幅高を想定。BBでは売出株数を十分に上回る需要が入り、海外販売29.0%、親引け、高配当が下値を支える。一方、OA含む259.9億円という大型のファンド出口案件で、同日にはオーディオストック(621A)も上場するため資金・関心の分散はマイナス。
直近IPOのKOMPEITO(618A)は公開価格1,600円に対して初値1,480円と7.5%の公募割れとなり、その後は初日終値1,670円まで戻したものの、9月15日は1,500円台まで軟化しており、IPO地合いを強気には評価しにくい。
一方、9月15日の東京市場は朝方の下落から切り返し、後場には日経平均が一時600円超上昇。市場全体は極端なリスクオフではない。これらのことから、公開価格近辺での初値形成を本線とし、直前予想は310円とする。
上場日の気配運用
公募価格:305円
気配上限:702円
気配下限:229円
上限気配更新:10分で16円ずつ
下限気配更新:3分で通常の更新値幅
注文受付価格の範囲:77円~1,220円
オリバー(619A)のIPO初値結果
| 公募価格 | 305円 |
| 初値価格 | 310円(9時00分) |
| 初値売却損益 | +500円 |
| 初値売買代金 | 12.0億円 |
| 初値出来高 | 3,890,800株 |
当記事の更新はこれで終了となります。