レイヤード(634A)のIPO(新規上場)が承認されました。上場日は9月25日(金)、上場市場は東証スタンダード市場、主幹事はSBI証券です。
想定価格は1,400円で、公募600,000株、売出250,000株、OA127,500株を予定しています。想定価格ベースの吸収金額は13.6億円(OA含む)。医療機関向けDX支援プロダクト事業及び広告配信事業を展開しています。
当記事ではレイヤード(634A)のIPO初値予想を中心に、仮条件、公開価格、抽選結果、初値結果まで随時更新します。
<注目点>
医療DXをテーマとしたSaaS型サービスを展開し、利用医療機関数の増加とともに売上高・利益が大きく伸びています。
<初値の見え方>
吸収金額13.6億円は軽量級とはいえませんが、想定時価総額39.9億円に対して業績成長と収益性が目立ち、需給面も大きな売出案件ではありません。
<参加判断の軸>
医療DXという事業テーマ、ストック収益の拡大、直近の利益成長を評価する一方、東証スタンダード上場と公開規模をどこまで織り込むかがポイントです。
レイヤード(634A)のIPO基本情報
| IPO基本情報 | ||
| 上場市場 | 東証スタンダード | |
| 証券コード | 634A | |
| 会社名 | レイヤード | |
| 設立年月日 | 1998年7月15日 | |
| 業種 | 情報・通信業 | |
| 事業の内容 | 医療機関向け DX 支援プロダクト事業及び広告配信事業 | |
| 公募株数 | 600,000株 | |
| 売出株数 | 250,000株 | |
| OA売出 | 127,500株 | |
| 海外募集 | なし | |
| IPO承認日 | 8月24日(月) | |
| 上場日 | 9月25日(金) | |
| 仮条件決定日 | 9月4日(金) | |
| BB期間 | 9月7日(月)~9月11日(金) | |
| 公開価格決定日 | 9月14日(月) | |
| 購入申込期間 | 9月15日(火)~9月18日(金) | |
| 上場時発行済株式数 | 2,850,000株 | |
| 時価総額 | 39.9億円 | |
| 吸収金額 | 13.6億円(OA含む) | |
| 想定価格 | 1,400円 | |
| IPO幹事証券・配分数 | ||
| 幹事証券名 | 配分数 | 配分割合 |
| SBI証券(主幹事) | 7,652枚 | 90.0% |
| 大和証券 | 425枚 | 5.0% |
| 岡三証券 | 170枚 | 2.0% |
| FFG証券 | 85枚 | 1.0% |
| 岩井コスモ証券 | 42枚 | 0.5% |
| 九州FG証券 | 42枚 | 0.5% |
| 西日本シティTT証券 | 42枚 | 0.5% |
| 松井証券 | 42枚 | 0.5% |
| SBIネオトレード証券(委託幹事) | ?枚 | ?% |
| 大和コネクト証券(委託幹事) | ?枚 | ?% |
IPO一次情報
レイヤード(634A)のIPO(新規上場)に関する有価証券届出書に基づき、一次情報から読み取れる需給、事業、収益、および市場での評価について分析を行います。本記事は届出書提出時点の想定発行価格1,400円を前提とし、公開されたデータに基づき構成しています。
需給の全体像
レイヤード(634A)の公開株数は公募600,000株、売出250,000株、OA127,500株の最大977,500株です。想定価格1,400円ベースの吸収金額はOA除き11.9億円、OA含み13.6億円となります。
公募が公開株の中心となっており、既存株主の出口色は強くありません。売出人は毛塚牧人氏、田澤悟郎氏、FFGストラテジー投資事業有限責任組合第1号で、FFGストラテジーの売出株数も50,000株にとどまります。
主要株主や新株予約権者には上場後180日間のロックアップが設定されており、価格による解除条項も記載されていません。VC系株主も存在しますが、上場直後の大量売却を強く警戒する構成ではありません。
事業の見え方
レイヤード(634A)は医療機関向けにWEB問診「Symview」、予約システム「Wakumy」、患者管理システム「Kakarite」、電話自動応答「Iver」などを提供しています。2026年6月時点の利用医療機関数は約6,000施設で、複数サービスを組み合わせるマルチプロダクト戦略を採用しています。
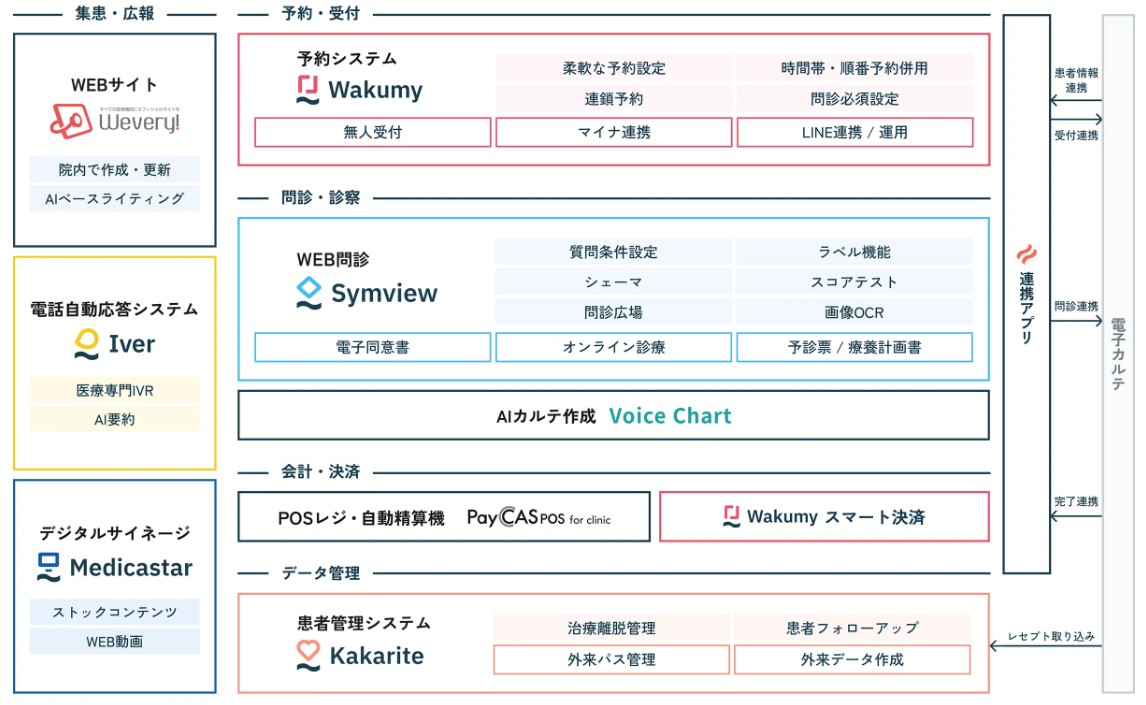
収益は月額利用料を中心とする医療DXストック事業、導入時の初期費用を得る医療DXイニシャル事業、広告事業の3区分です。2026年6月期の売上構成はストック収益55.2%、イニシャル収益31.7%、広告収益13.1%で、継続課金収益が過半を占めています。
収益面
レイヤード(634A)の2025年6月期は売上高1,461,181千円、経常利益128,737千円、当期純利益100,161千円でした。2026年6月期は売上高1,980,664千円、経常利益337,040千円、当期純利益239,697千円となっており、増収と利益拡大が続いています。
ストック事業の拡大に対してサポート人件費やサーバー費用などの原価が逓増しにくく、売上増加が利益率改善につながっている点は評価材料です。一方、IPOによる調達資金は開発費200,000千円、営業・サポート体制468,020千円、広告宣伝・販売関連250,000千円などに充当予定で、人材採用や販売拡大に伴う費用増加は今後の利益成長を見るうえで確認が必要です。
評価ポイント
レイヤード(634A)のプラス材料は、医療DXという成長余地のある事業領域、ストック収益の積み上がり、直近の大幅な利益成長、公募中心の資本政策、180日ロックアップです。
一方、東証スタンダード上場で吸収金額は13.6億円と極端に小さい案件ではありません。医療DX自体もすでに複数の上場企業が参入している領域であり、テーマ性だけで大幅なプレミアムを織り込むのは慎重に見たいところです。
プレ初値予想
業績成長と収益構造、需給を総合すると、公開価格をしっかり上回る初値形成を期待できる案件と見ています。
初値評価:B級
初値予想:2,100円~2,500円程度
参加スタンス:参加
想定価格1,400円に対して2026年6月期の1株当たり利益106.53円から計算するとPERは約13倍で、成長中の医療DX・SaaS企業としては評価余地があります。公開規模は一定量あるものの、公募中心でロックアップも比較的堅く、売り圧力は抑えられています。
一方、スタンダード市場への上場で時価総額39.9億円、吸収金額13.6億円という規模を考えると、需給だけで初値が大きく跳ねるタイプではありません。業績と事業テーマを評価しつつ、想定価格の1.5倍~1.8倍程度を中心とした初値を予想します。
レイヤード(634A)のIPO初値予想:第1弾
1,500円~2,000円
仮条件価格
1,350円~1,400円
(上限突破なし)
公開規模:13.1億円~13.6億円
レイヤード(634A)のIPO初値予想:第2弾
1,800円~2,100円
仮条件決定後のAI診断
レイヤード(634A)の仮条件は1,350円~1,400円で、上限は想定価格1,400円と同水準。大幅な上振れ設定ではなく、下限のみ3.5%程度引き下げた形なので、仮条件評価は中立とする。上限1,400円ベースの吸収金額は13.6億円(OA含む)で、東証スタンダード案件として極端な小型ではないが、荷もたれ感が強い規模でもない。
公募600,000株に対して売出250,000株と公募主体で、既存株主の換金色は限定的。さらに公募株のうちメディパルホールディングスへ最大148,100株の親引けが予定されており、確定すれば市場流通分を抑える方向に働く。
資本政策も評価しやすい。新規発行による手取概算額は740,000千円で、OAに伴う第三者割当まで含めた上限901,287千円をプロダクト開発、営業・サポート体制強化、広告・販売関連に充当する。売出中心の出口案件ではなく、上場による資金流入を今後の事業拡大へ使う構造だ。
一方、営業・サポート体制強化への充当額が451,287千円と大きく、顧客数拡大には営業やカスタマーサクセス人員の増強が必要になる。成長投資は中期的な売上拡大要因だが、人的依存は採用・育成の進捗次第で成長速度を制約する可能性がある。
短期では、公開規模、親引け、180日ロックアップ、公募主体の構成が需給を支える。一方、中期では医療機関向けDXの利用拡大だけでなく、人員増を吸収しながら利益率を維持できるかが重要になる。割安感があってもスタンダード上場で時価総額も大きくないため、機関投資家の評価が一気に切り上がる前提までは置きにくい。仮条件が想定価格を超えなかった点も、強い価格決定とは評価しない。
IPO地合いは、直近8月のエブリー(607A)が公開価格比27.8%高、7月も大幅高銘柄がある一方で公募割れもあり、全面的な強弱より銘柄選別色が強い。 レイヤード(634A)の場合は小型寄りの需給と業績成長が下支えするが、医療DXというテーマだけで大幅なプレミアムを織り込むのは避けたい。
初値予想:1,800円~2,100円程度
上限要因:公募主体、親引けによる流通株抑制、利益成長とストック収益の拡大
下限要因:東証スタンダード上場、仮条件の上振れなし、人的投資負担と銘柄選別の強いIPO地合い
参加スタンス:参加
公開価格
公開価格決定後に追記します。
IPO抽選結果
抽選結果発表後に追記します。
レイヤード(634A)のIPO初値予想:第3弾
公開価格決定後に追記します。
直前初値予想
上場日前日に追記します。
上場日の気配運用
上場日前日に追記します。
レイヤード(634A)のIPO初値結果
初値形成後に追記します。
昔から参考にさせて頂いています!!!
続けてくださいね!
こんにちは、和田さん。
昔から見てくださっていたとのことありがとうございます!
やっぱり自分の居場所はここしかないのかなと思っていますので、ゆるくではありますが、できる限り続けていきたいと思っています。